ブログ収入が月2万、3万と増えてくると、頭をよぎるのが税金のこと。
「確定申告って必要なの?」「バレたらどうなるんだろう」そんな不安を抱えている副業ブロガーは、実は少なくないです。
年間20万円を超えたら申告が必要、という話はよく聞きます。でも、その「20万円」が収入なのか所得なのか、曖昧なまま放置している人が多いんですよね。
さらに、確定申告が不要でも住民税の申告は別に必要になるケースがあることは、意外と知られていません。
この記事では、副業ブロガーがいくらから確定申告が必要になるのか、どの所得区分で申告すべきか、経費にできる範囲はどこまでか、そして会社にバレない手順まで、正直にまとめました。
副業ブロガーの確定申告はいくらから必要になるのか
ブログ収入がある程度増えてきたとき、最初に気になるのが「いくらから申告しなきゃいけないのか」という基準です。
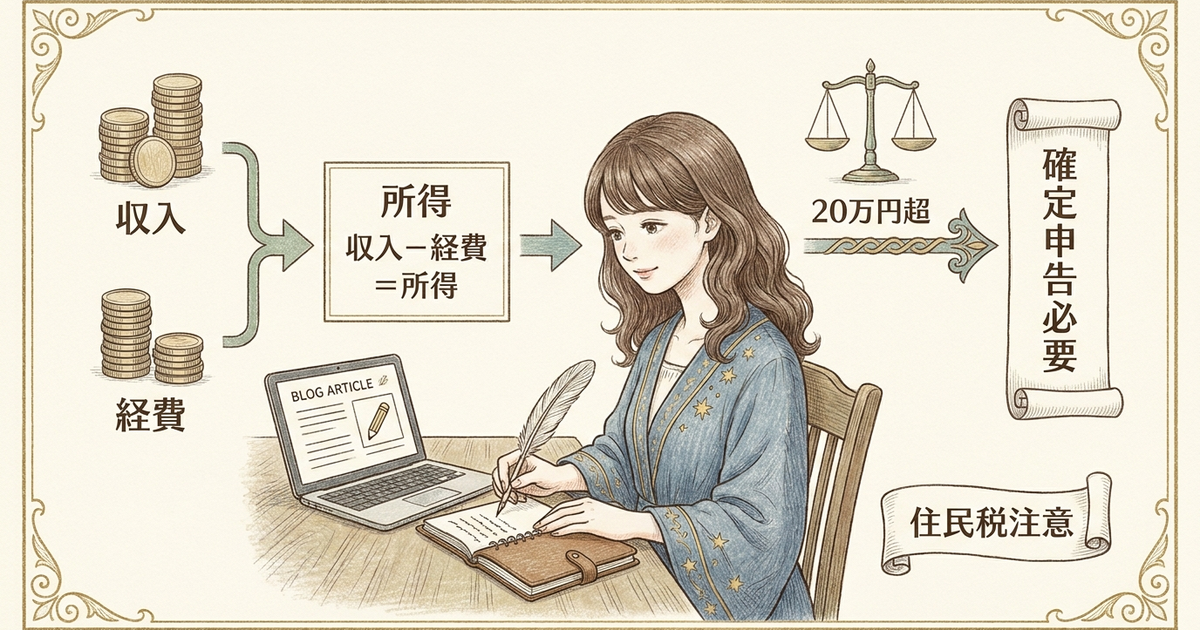
結論から言うと、副業ブロガーの場合は年間20万円を超える所得がある場合に確定申告が必要になります。
ただし、この「所得」というのが少し複雑で、収入から経費を引いた金額を指します。
つまり、ブログの広告収入が年間25万円あっても、サーバー代やドメイン代で6万円かかっていれば、所得は19万円なので確定申告は不要です。
ここで注意したいのが、確定申告が不要でも住民税の申告は別途必要になるケースがあるという点。副業ブロガーの多くが見落としがちなポイントなんです。
年間20万円を超えたら申告対象になる仕組み
副業ブロガーで会社員として給与をもらっている場合、給与以外の所得が年間20万円を超えると確定申告が必要になります。
この「20万円」というのは、ブログの広告収入やアフィリエイト報酬などから、必要経費を差し引いた金額です。収入そのものではないので注意してください。
- 収入から経費を引く
- 残った金額が所得
- 20万円超で申告義務
- 経費の記録は必須
つまり所得の計算では、何にいくら使ったかをきちんと記録しておくことが大切になります。
領収書やカード明細は月ごとに整理しておくと安心です。
例えば、GoogleアドセンスとASP報酬で年間30万円の収入があり、サーバー代・ドメイン代・記事作成用ツールなどで合計12万円かかった場合、所得は18万円。この場合は確定申告は不要です。
ただし、医療費控除や住宅ローン控除を受けたい場合は、20万円以下でも確定申告をしないとダメです。控除を受ける目的で申告するなら、副業の所得も一緒に申告することになるんです。
年間48万円の基準が適用される人とは
会社員ではなく、個人事業主やフリーランスとしてブログ運営をしている場合は、基準が変わります。
この場合、年間の所得が48万円を超えると確定申告が必要です。48万円というのは、基礎控除の額で、所得から差し引くことができる金額なんです。
- 基礎控除額は48万円
- 所得の合算が必要
- 扶養の範囲も確認
- アルバイト収入も含む
例えば、ブログ収入のみで生計を立てている場合、年間所得が45万円なら確定申告は不要。
ただし、アルバイト収入など他の所得がある場合は、それらをすべて合算して判断しなきゃいけません。
所得の種類が複数ある場合は、それぞれを別々に考えるのではなく、必ず全体で計算しましょう。
本業がない学生や専業主婦がブログで収入を得ている場合も、この48万円の基準が適用されます。
扶養に入っている場合は、扶養の範囲から外れる基準にも注意が必要です。
住民税の申告義務は別に発生する
ここが一番見落としやすいポイントなんですが、所得税の確定申告が不要でも、住民税の申申告は必要になるケースがあります。
副業ブロガーで年間所得が20万円以下の場合、確定申告は不要です。
でも、住民税は20万円以下でも申告しなければいけません。
住民税の申告基準は自治体によって異なりますが、多くの場合は所得が発生した時点で申告が必要になります。
- 所得20万円以下でも住民税申告は必要
- 確定申告と住民税は別制度
- 申告先は市区町村の窓口
- 未申告は延滞税の対象
確定申告をしていれば自動的に住民税の申告も済むので問題ありませんが、確定申告をしない場合は別途手続きが発生するわけです。申告漏れは意図的でなくても延滞税の対象になるため、スケジュール管理が欠かせません。
これをやらないと、住民税の計算が正しく行われず、後から追加で徴収されたり、最悪の場合は延滞税がかかることもあります。
ブログ収入を確定申告しないと何が起きるか
「確定申告しなくてもバレないんじゃないか」と思っている人、正直いますよね。
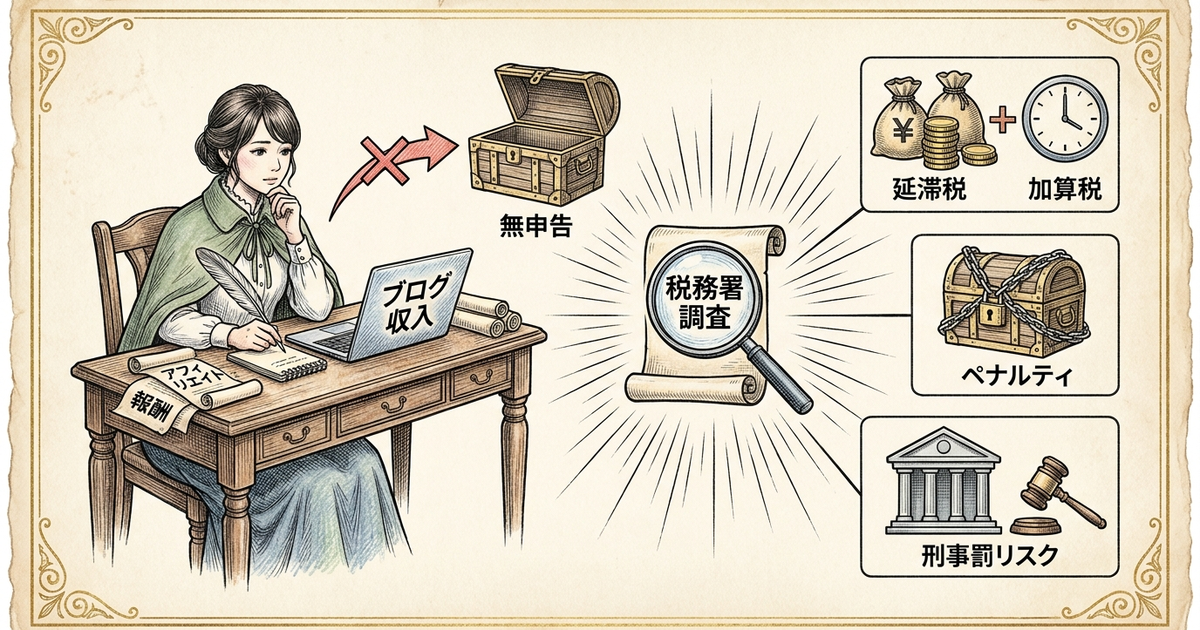
でも、税務署は思っている以上に情報を持っています。申告しなかった場合のリスクは、想像以上に大きいんです。
無申告が発覚すると、本来納めるべき税金に加えて、延滞税や加算税が上乗せされます。
さらに、悪質と判断されれば刑事罰の対象になることもあります。
税務署に無申告が発覚する3つの経路
税務署がどうやって無申告を見つけるのか、具体的な経路を知っておくと、リスクの大きさが実感できます。
まず、ASPや広告配信サービスは、一定額以上の報酬を支払った場合、税務署に支払調書を提出しています。これが一番の経路です。
次に、銀行口座の入金履歴。税務調査が入った場合、銀行口座の履歴を遡って確認されます。
定期的に同じ会社から入金があれば、収入と判断されるわけです。
そして、SNSやブログの更新状況も見られています。ブログで収益化していることを公言している場合、それが証拠になることもあります。
- ASPからの支払調書
- 銀行口座の入金履歴
- SNS・ブログの公開情報
これらは独立した経路ではなく、組み合わせて照合されることが多いです。
一つひとつは些細でも、積み重なると証拠として十分な材料になります。
ASPの支払いデータから追跡される
ASP(アフィリエイト・サービス・プロバイダ)は、年間の報酬が一定額を超えると、税務署に支払調書を提出する義務があります。
例えば、A8.netやバリューコマースなどの大手ASPは、年間の報酬額と支払先の情報を税務署に提出しています。
この時点で、税務署はあなたがいくら稼いでいるかを把握しているんです。
つまり、申告していなければ、税務署から「なぜ申告していないのか」という問い合わせが来る可能性があるわけです。
銀行口座の入金履歴が記録に残る
税務調査が入った場合、銀行口座の履歴は必ず確認されます。
毎月同じ会社から一定額の入金があれば、それが収入と判断されます。ブログの広告収入やアフィリエイト報酬は、振込名義で特定されやすいので、隠すのはほぼ不可能です。
さらに、税務署は金融機関に対して情報開示を求める権限を持っています。
調査対象になった時点で、過去数年分の口座履歴が全て見られると考えておいた方がいいです。
延滞税と加算税で支払額が膨らんでいく
無申告が発覚した場合、本来の税金に加えて、延滞税と加算税が課せられます。
延滞税は、納付期限から遅れた日数に応じて計算されます。年率は2.4%から始まり、納付が遅れるほど税率が上がります。
加算税は、無申告加算税と重加算税があります。
無申告加算税は、本来の税額に対して15%から20%が上乗せされます。
悪質と判断されれば、重加算税として40%が課せられることもあります。
- 延滞税は日数で増加
- 無申告加算税15〜20%
- 重加算税は40%
- 過去5年分遡及あり
税務署が悪質性を認定する基準は明確に公開されていないものの、意図的な隠蔽や虚偽申告の痕跡があれば、通常よりも厳しい処分が下される傾向にあります。申告漏れに気づいた時点で速やかに対応することが、ペナルティを最小限に抑える鍵となるでしょう。
例えば、本来10万円の税金を納めるべきだったのに申告しなかった場合、無申告加算税で1.5万円、延滞税で数千円が追加され、合計で11万円以上を支払うことになります。
さらに、悪質と判断されれば、過去5年分まで遡って追徴されることもあります。
ブログ収入の確定申告で事業所得と雑所得の違いを見極める
ブログ収入を申告するとき、事業所得として申告するか、雑所得として申告するかで、税金の額が大きく変わります。
事業所得として認められれば、青色申告で最大65万円の控除が受けられます。
一方、雑所得の場合は控除がほとんどなく、経費の範囲も限られます。
結論から言うと、ブログ運営が「事業」と認められるかどうかは、継続性・営利性・規模の3つの要素で判断されます。
事業所得として認められる判断基準
税務署が事業所得として認めるかどうかは、以下の3つの要素で判断されます。
- 継続性:定期的に更新し、収益が発生している
- 営利性:利益を得る目的で運営している
- 規模:ある程度の収入があり、時間と労力をかけている
この3つを満たしていれば、事業所得として申告できる可能性が高いです。ただし、最終的には税務署の判断になります。
例えば、毎月10記事以上更新していて、年間の収入が50万円以上あり、ブログ運営に週20時間以上かけている場合は、事業所得として認められやすいです。
逆に、年に数回しか更新せず、収入も数万円程度なら、雑所得として申告するのが妥当です。
雑所得「業務」と「その他」で変わる申告ルール
雑所得は、さらに「業務」と「その他」の2つに分類されます。
「業務」に該当する雑所得は、事業に準じた活動として扱われます。
例えば、副業としてブログを運営している場合は、雑所得「業務」に分類されることが多いです。
「その他」は、一時的な収入や小規模な活動に該当します。
例えば、年に数回だけアフィリエイト報酬が入る程度なら、「その他」に該当するでしょう。
- 業務は継続的な活動
- その他は一時的収入
- 業務は経費計上が広い
- その他は経費が制限的
どちらに分類されるかで、経費の扱いが変わってきます。「業務」の場合は、事業所得と同じように経費を計上できますが、「その他」の場合は経費の範囲が限られます。
特にブログ運営でサーバー代やドメイン代などの定期支出がある人は、この区分による影響が大きくなりがちです。
雑所得でも経費計上できる範囲
雑所得でも、収入を得るために直接かかった費用は経費として計上できます。
具体的には、サーバー代・ドメイン代・記事作成用ツールの費用などです。これらは、ブログ運営に直接関係する費用なので、雑所得でも経費として認められます。
ただし、プライベートでも使っているパソコンの購入費や、自宅の家賃の一部を経費にする場合は、按分計算が必要です。ブログ運営に使っている割合を合理的に説明できる根拠を残しておくことが大事です。
青色申告の65万円控除を受けるための条件
青色申告は、事業所得として申告する場合に選択できる制度です。
青色申告を選ぶと、最大65万円の特別控除が受けられます。これは、所得から65万円を差し引けるという意味で、税金が大幅に減ります。
ただし、65万円控除を受けるには、複式簿記で記帳し、電子申告(e-Tax)を利用しなきゃいけません。紙での申告や簡易簿記の場合は、控除額が10万円または55万円に下がります。
青色申告を始めるには、開業届と青色申告承認申請書を税務署に提出しないとダメです。
提出期限は、開業から2ヶ月以内、または青色申告を始めたい年の3月15日までです。
| 事業所得 | 雑所得「業務」 | 雑所得「その他」 | |
|---|---|---|---|
| 青色申告控除 | check:最大65万円 | ||
| 経費計上 | check:全額可能 | check:直接費用のみ | 限定的 |
| 赤字繰越 | check:3年間可能 |
ブログ運営で経費にできる費用を整理しておく
ブログ運営で発生した費用のうち、どこまで経費にできるのか、グレーゾーンで悩む人は多いです。
基本的には、ブログの収入を得るために直接かかった費用は経費として計上できます。ただし、プライベートと兼用している場合は、按分計算が必要です。
経費にできる範囲を正しく理解しておくと、税金を減らせる可能性があります。
サーバー代・ドメイン代・ツール購入費の扱い方
サーバー代とドメイン代は、ブログ運営に直接必要な費用なので、全額を経費にできます。
例えば、レンタルサーバーで月額1,000円かかっている場合、年間12,000円を経費として計上できます。
ドメイン代も同様に、年間の費用を全額経費にできます。
記事作成用のツールも経費にできます。例えば、画像編集ソフトのCanva有料版や、キーワード調査ツールのUbersuggestなど、ブログ運営に直接使っているものは全額経費です。
- サーバー代は全額経費
- ドメイン代も全額経費
- ツール購入費も経費対象
- 按分が必要な場合もある
これらの費用は領収書やクレジットカードの明細を保管しておくと安心です。
特に按分計算が必要なケースでは、ブログに使った割合を説明できる根拠があると、税務署への対応もスムーズになります。
ただし、プライベートでも使っている場合は、ブログ運営に使っている割合を按分して計上しなきゃいけません。
例えば、パソコンの購入費は、ブログ運営に使っている時間の割合で按分します。
グレーゾーンになる旅費・取材費・書籍代の判断基準
旅行記事を書くための旅費や、レビュー記事を書くための商品購入費は、グレーゾーンです。
税務署の判断基準は、「その費用がブログの収入に直接つながっているか」。
例えば、旅行記事を書いて、その記事から収益が発生しているなら、旅費を経費にできる可能性があります。
ただし、家族旅行の費用を全額経費にするのは難しいです。
旅行の目的がプライベートである場合、経費として認められない可能性が高いんです。
- 家族旅行の全額計上
- 私的目的の書籍購入
- 収益と無関係な取材費
- 証拠書類の未保管
こうした費用は、税務調査で指摘されやすい項目です。経費計上する際は、ブログ記事との関連性を明確に説明できるかどうかを事前に確認しておきましょう。
書籍代も同様に、ブログのテーマに関連する書籍であれば経費にできます。例えば、SEOやライティングに関する書籍は、ブログ運営に直接役立つので経費として計上できます。
レシートや領収書は必ず保管しておいてください。
税務調査が入ったとき、経費として計上した根拠を説明できるようにしておくことが大事です。
レシートと領収書の保管期間と税務調査への備え
経費として計上した費用の証拠となるレシートや領収書は、7年間保管する義務があります。
白色申告の場合は5年間ですが、青色申告の場合は7年間です。税務調査が入った場合、この期間内の書類を提示しなきゃいけません。
レシートを紛失した場合、経費として認められない可能性があります。
ただし、クレジットカードの明細や銀行の振込履歴で代替できる場合もあります。
可能な限り、証拠を残しておくことをおすすめします。
最近は、スマホで撮影して電子保存する方法も認められています。
国税庁の「電子帳簿保存法」に対応したアプリを使えば、紙のレシートを捨てても問題ありません。
| 全額経費OK | 按分が必要 | 経費NG | |
|---|---|---|---|
| サーバー代 | |||
| ドメイン代 | |||
| 記事作成ツール | |||
| パソコン購入費 | |||
| 旅費(取材目的) | 証拠次第 | ||
| 家族旅行費 |
副業ブログが会社にバレない確定申告の手順
副業禁止の会社に勤めている場合、確定申告をすることで副業がバレるのではないかと心配する人は多いです。
結論から言うと、住民税の徴収方法を「普通徴収」に切り替えれば、会社にバレるリスクは大幅に減ります。
ただし、完全にバレないわけではありません。同僚からの密告や、ブログで本名を公開している場合は、別の経路でバレる可能性があります。
住民税を普通徴収に切り替える具体的な方法
確定申告をすると、翌年の住民税が増えます。
会社が給与から天引きする「特別徴収」の場合、住民税の額が急に増えることで、副業がバレる可能性があります。
これを防ぐには、確定申告書の「住民税の徴収方法」欄で「自分で納付」を選択します。
これが「普通徴収」です。
普通徴収を選ぶと、副業分の住民税だけが自宅に納付書で届くようになります。会社の給与から天引きされる住民税は、給与分だけで計算されるので、増えることがありません。
ただし、自治体によっては普通徴収を認めないケースもあります。
申告後に市区町村から「特別徴収に切り替える」という通知が来ることもあるので、注意が必要です。
確定申告書の提出から納税までの流れ
確定申告は、毎年2月16日から3月15日までに行います。期限を過ぎると、延滞税がかかるので注意してください。
申告の流れは、まず必要な書類を準備します。
給与所得の源泉徴収票、ブログの収入と経費の記録、控除証明書などです。
次に、確定申告書を作成します。
国税庁の「確定申告書等作成コーナー」を使えば、画面の指示に従って入力するだけで申告書が完成します。
申告書ができたら、e-Taxで電子申告するか、税務署に郵送または持参します。e-Taxを使う場合は、マイナンバーカードとICカードリーダーが必要です。
申告後、納税額が確定します。納付書が届くので、銀行やコンビニで支払います。
クレジットカードやスマホ決済でも納付できます。
e-Taxと郵送・税務署窓口の使い分け
確定申告の提出方法は、e-Tax・郵送・税務署窓口の3つがあります。
e-Taxは、自宅からオンラインで申告できる方法です。
マイナンバーカードがあれば、24時間いつでも申告できます。青色申告で65万円控除を受けたい場合は、e-Taxが必須です。
郵送は、申告書を印刷して税務署に送る方法です。e-Taxの設定が面倒な場合は、郵送が簡単です。
ただし、控除額が55万円に下がる点に注意してください。
税務署窓口は、直接持参する方法です。
確定申告期間中は混雑するので、時間に余裕がない人には向きません。
ただし、その場で不備を指摘してもらえるので、初めての申告で不安な人には安心です。
よくある質問
- 副業ブロガーで年間20万円以下の所得でも、住民税の申告は必要ですか?
-
はい、必要です。所得税の確定申告は不要でも、住民税は20万円以下でも申告しなければなりません。お住まいの市区町村で手続きを行ってください。
- ブログ収入を雑所得で申告する場合、経費はどこまで認められますか?
-
サーバー代・ドメイン代・記事作成ツールなど、ブログ運営に直接かかった費用は経費として計上できます。プライベートと兼用している場合は、按分計算が必要です。
- 確定申告をしないとどうやってバレるのですか?
-
ASPや広告配信サービスが税務署に支払調書を提出しています。また、銀行口座の入金履歴も調査対象になります。無申告は税務署に把握されやすいです。
- 副業ブログが会社にバレないようにするには、どうすればいいですか?
-
確定申告書で住民税の徴収方法を「自分で納付」に選択してください。これで副業分の住民税だけが自宅に届くようになります。ただし、完全にバレないわけではないので注意してください。
- 青色申告の65万円控除を受けるには、どうすればいいですか?
-
事業所得として申告し、複式簿記で記帳し、e-Taxで電子申告が必要です。開業届と青色申告承認申請書を事前に税務署に提出してください。
まとめ:副業ブロガーの確定申告、押さえるべき3つのポイント
副業ブロガーの確定申告は、年間20万円を超える所得がある場合に必要です。ただし、この「所得」は収入から経費を引いた金額を指します。
確定申告が不要でも、住民税の申告は別途必要になるケースがあることを忘れないでください。特に、所得が20万円以下の場合でも、住民税の申告義務は残ります。
ブログ収入を事業所得として申告するか、雑所得として申告するかで、税金の額が大きく変わります。
継続性・営利性・規模の3つの要素で判断し、事業所得として認められれば青色申告で最大65万円の控除が受けられます。
経費にできる範囲も正しく理解しておくことが大事です。
サーバー代・ドメイン代・ツール購入費は全額経費にできますが、プライベートと兼用している場合は按分計算が必要です。
副業が会社にバレたくない場合は、住民税の徴収方法を「普通徴収」に切り替えてください。
ただし、完全にバレないわけではないので、慎重に判断してください。
正直なところ、税金の話は面倒です。でも、正しく申告しておけば、後から予想外の請求が来ることもないし、堂々とブログ運営を続けられます。

コメント